


Pays
Tchad
Le Tchad est de plus en plus confronté à des problèmes de logement abordable, en particulier dans sa capitale, N’Djamena. La combinaison d’une forte croissance démographique et d’une urbanisation rapide aggrave la crise du logement, rendant difficile l’accès à un logement décent pour une grande partie de la population. Les loyers ont atteint des niveaux très élevés, parfois jusqu’à 400 000 CFA (655,6 USD) dans les quartiers les plus recherchés, tandis que même les logements périphériques, dépourvus de services de base tels que l’électricité et l’eau, restent financièrement inaccessibles pour de nombreux citoyens.1
Cette situation est aggravée par l’absence de réglementation efficace des prix des loyers, ce qui laisse les locataires impuissants face aux prix fixés par les propriétaires en fonction de la demande croissante et des coûts de construction qui ne cessent d’augmenter. Les initiatives gouvernementales, telles que la construction de logements sociaux, progressent lentement et restent largement insuffisantes face à l’ampleur de la demande.
En outre, la difficulté d’accéder à la propriété privée, couplée aux coûts élevés des matériaux de construction et des terrains, pousse de nombreux Tchadiens à rester locataires à long terme, souvent dans des conditions précaires. Par conséquent, les nouvelles tendances en matière de financement et de construction de logements au Tchad doivent inclure des solutions durables adaptées à cette réalité croissante, en tenant compte de la nécessité d’une réglementation renforcée et d’un soutien accru aux populations les plus vulnérables.

La population du Tchad augmente de 3,08 % par an. Cette croissance, associée à un taux d’urbanisation élevé, exerce une pression sur les logements abordables, si bien que 82 % de la population urbaine vit dans des bidonvilles.
Le manque d’infrastructures de base aurait un impact significatif sur le coût final du logement.
Un peu plus d’un tiers de la population vit avec moins de 2,15 dollars par jour. L’inflation alimentaire a atteint 13 % en 2022 en raison des prix élevés des denrées alimentaires au niveau mondial et de la faiblesse de la production agricole nationale.
Financement du logement au Tchad
Plus d'informations
Découvrez plus d’informations sur le secteur du financement du logement au Tchad, y compris les principaux acteurs, les politiques importantes et l’accessibilité au logement :
Le Tchad est le plus grand pays africain enclavé.2 Les principaux problèmes fonciers sont les sécheresses fréquentes, l’avancée du désert, l’expansion des terres agricoles, l’urbanisation incontrôlée, la réduction des terres arables et l’accaparement des terres par les élites. Pays sahélien d’Afrique centrale, le Tchad est confronté à des problèmes de sécurité liés aux conflits dans les pays voisins ainsi qu’aux effets négatifs du changement climatique. Accueillant plus de 450 000 réfugiés du Soudan, de la République centrafricaine et du Nigeria, le Tchad continue de faire face aux conséquences des tensions dans les pays voisins.3
En 2018, la quasi-totalité de la population rurale n’était pas raccordée au réseau électrique, tandis que 40 % de l’ensemble des ménages et 46 % des ménages ruraux n’avaient accès qu’à de l’eau non potable.4 En conséquence, le taux de mortalité attribué à l’eau insalubre était, par exemple, 1,4 fois plus élevé qu’au Mali.5 Le pays avait un taux de fécondité de 5,7 enfants par femme, supérieur à la moyenne de 4,8 pour l’Afrique subsaharienne, ce qui signifie plus de maternité pour les femmes, ce qui affecte leur santé.6
Le pays souffre d’une grande vulnérabilité aux effets du changement climatique alors que sa capacité d’adaptation est limitée. En effet, les aléas climatiques ont des effets négatifs sur la productivité agricole et la disponibilité du fourrage. Ces fragilités foncières et environnementales sont amplifiées par la faiblesse des institutions étatiques et la forte croissance démographique. La concurrence accrue pour les terres et le fourrage conduit à des conflits fréquents qui entraînent des pertes de vies humaines.
Le Tchad présente trois grandes zones bioclimatiques différentes. Tout d’abord, la zone saharienne au nord, qui couvre 47% du territoire national, mais qui n’abrite que 13% de la population. D’autre part, la zone soudanienne au sud, qui ne couvre que 10 % du territoire et abrite 47 % de la population tchadienne. Favorable à l’agriculture et à l’élevage, cette zone concentre également la moitié de la production agricole. Enfin, la zone sahélienne, située au centre, concentre 40% de la population sur 43% du territoire national.7
Sur le plan économique, le Tchad a rejoint les rangs des pays producteurs de pétrole en 2003 et, depuis lors, son économie est fortement dépendante de cette matière première. Bien que le secteur pétrolier ait soutenu une croissance économique notable, estimée à 4,1 % en 2023, cette dépendance expose également le pays à des fluctuations économiques en fonction de l’évolution des prix mondiaux du pétrole. En outre, l’économie non pétrolière, bien que stimulée par d’importants investissements publics, reste vulnérable à des facteurs tels que les chocs climatiques et l’insécurité alimentaire persistante, malgré une modeste reprise du secteur agricole après les inondations de 2022. En 2024, la croissance économique devrait ralentir à 2,7 %, en grande partie en raison de la baisse prévue des prix du pétrole et de la réduction des investissementspublics8.
En outre, l’inflation des denrées alimentaires a atteint 13 % en 2022 en raison des effets combinés de la hausse des prix alimentaires mondiaux et de la faiblesse de la production agricole nationale.9 Le pays a officiellement déclaré une » urgence alimentaire et nutritionnelle » le 1er juin 2022, bien qu’il ait été estimé par la suite que l’inflation diminuerait légèrement pour atteindre respectivement 4,8 % et 3,8 % entre 2023 et 2024.10
La situation sociale au Tchad reste critique, avec des taux de pauvreté élevés et croissants. Environ 42,3 % de la population vit en dessous du seuil national de pauvreté, et l’extrême pauvreté, mesurée à 1 311 francs CFA (2,15 dollars américains) par jour en parité de pouvoir d’achat (PPA 2017), touchera 35,4 % de la population tchadienne en 2023.11 Cette réalité sociale est aggravée par des indicateurs de développement humain alarmants : un indice de capital humain de seulement 0,3012 , l ‘un des taux de mortalité maternelle les plus élevés au monde avec 860 pour 100 000 naissancesvivantes13 , et un système éducatif qui ne permet aux enfants de passer en moyenne que cinq ans à l’école. Ces conditions entravent sérieusement le développement à long terme du pays.
Le secteur financier tchadien reste sous-développé, avec un actif total de 1 446,3 milliards de francs CFA (2,3 milliards de dollars américains) en 2019, soit 22,5 % du produit intérieur brut (PIB) du pays. Il était dominé par le secteur bancaire, qui représentait près de 87% du total des actifs du système financier.14 En septembre 2021, en plus des neuf banques du secteur, 62 institutions de microfinance (IMF) étaient opérationnelles ainsi que trois compagnies d’assurance. Le secteur comprend également deux caisses de sécurité sociale, la Caisse nationale de prévoyance sociale (CNPS) et la Caisse nationale de retraite du Tchad (CNRT), ainsi qu’un Centre de chèques postaux (CCP). Les deux sociétés de téléphonie mobile, Airtel et Tigo, sont autorisées à fournir des services tels que le paiement, l’émission et la gestion de monnaie électronique. Les activités bancaires, de microfinance, de paiement et de transfert sont supervisées par la Banque Centrale des Etats d’Afrique Centrale (BEAC) et la Commission Bancaire des Etats d’Afrique Centrale (COBAC).
En outre, depuis juillet 2019, le pays a accès à un marché boursier sous-régional unifié que sont la Communauté économique et monétaire de l’Afrique centrale (CEMAC) et la Bourse des valeurs mobilières de l’Afrique centrale (BVMAC). Cependant, les petites et moyennes entreprises (PME) tchadiennes souffrent d’un accès limité au financement bancaire et de la lenteur de la numérisation des services financiers. En effet, jusqu’à 20 % des PME ont déclaré n’avoir que des contraintes financières dans leurs activités, tandis que 25 % d’entre elles ont déclaré que les contraintes financières font partie d’une gamme variée de problèmes récurrents auxquels elles sont confrontées. L’offre actuelle de financement aux micro, petites et moyennes entreprises (MPME), qui s’élevait à environ 179 milliards de francs CFA (293 millions de dollars US), reste bien en deçà de la demande qui était de plus de 851 milliards de francs CFA (1,3 milliard de dollars US), soit un déficit de 681 milliards de francs CFA (1,11 milliard de dollars US) représentant 10 % du PIB.15
Ainsi, le secteur financier tchadien finance surtout des projets à court et moyen terme, avec des ressources et des services à long terme limités, favorisant un petit nombre de grandes entreprises. En effet, les dépôts auprès des banques sont principalement à vue qui, après un bond de 20 % entre 2019 et 2020, ont atteint 721,3 milliards de francs CFA (1,18 milliard de dollars) en 2022, soit six fois plus que le montant des dépôts à terme et des dépôts d’épargne. Les dépôts bancaires n’avaient pas dépassé 10 % du PIB entre 2000 et 2019, malgré leur augmentation constante depuis 2007.16 En outre, l’inclusion financière est à la traîne par rapport à d’autres pays, avec seulement 9 % et 4 % des Tchadiens ayant accès à des comptes bancaires formels ou à des crédits, respectivement, soit des taux parmi les plus bas de la CEMAC.17 Le manque d’inclusion financière au Tchad oblige la majorité à recourir au système informel ou à des usuriers.
Dans ce contexte, il est difficile pour les ménages précaires de financer la construction de leur logement par l’emprunt. C’est pourquoi seules les offres de prêts des IMF destinées à la construction ou à la réhabilitation de logements, aux activités commerciales ou agricoles, à l’éducation et à la santé accessibles aux ménages les plus modestes sont disponibles. Cependant, le créneau du financement du logement est presque exclusivement dominé par les banques commerciales.18 Certaines banques offraient des prêts hypothécaires à des taux fixes compris entre 12 % et 20 % en 2023. En outre, la Banque de l’Habitat du Tchad (BHT), créée en août 2017 et qui devait accorder des prêts à des taux compris entre 7 % et 8 % pour une période de 15 ans, n’est toujours pas pleinement fonctionnelle.19 Ainsi, le secteur hypothécaire reste embryonnaire, et les taux d’intérêt des prêts sont estimés à 9,21 % en 2024, contre 10 % à 14 % pour la région CEMAC, avec peu de banques offrant des produits hypothécaires, et la plupart concentrées dans les zones urbaines telles que N’Djamena20.
Les garanties acceptées par les IMF sont le bétail, les terres et les équipements. Cependant, les activités des IMF restent limitées : la mauvaise couverture géographique se limite au sud et à N’Djamena, la capitale, ce qui ralentit la promotion de l’inclusion financière. Le bilan total du secteur s’élevait à 30,3 milliards de francs CFA (49,6 millions de dollars) en 2019. La même année, le secteur comptait 260 850 clients et membres pour 180 598 comptes de dépôt, tandis que les agences et guichets recensés (139 en 2019) opéraient généralement dans des zones où les banques sont déjà présentes. Le nombre de comptes bancaires mobiles enregistrés a également augmenté, passant de 162,7 à 226,2 pour 1 000 adultes entre 2019 et 2020, pour atteindre 267,7 pour 1 000 en 2021. Cette évolution est en partie attribuée à une augmentation de la pénétration des paiements mobiles, qui est passée de 40 % à 53,5 % entre 2019 et202021.
En 2023, le Tchad a ressenti les effets des politiques monétaires restrictives mises en place par la Banque des États de l’Afrique centrale (BEAC) pour contrôler l’inflation dans la région.22 Cette politique, bien que nécessaire pour stabiliser les prix, a également eu un impact sur l’accès au crédit pour les entreprises locales, limitant les opportunités d’investissement et de croissance économique. Par ailleurs, la gestion des réserves de change par la BEAC, combinée à une réglementation stricte des opérations de change, a permis de préserver une certaine stabilité monétaire, malgré les tensions extérieures.
En outre, le secteur tchadien des assurances est confronté au risque de concentration de son portefeuille d’investissement, qui se compose principalement de dépôts bancaires, de biens immobiliers, d’actions et d’obligations. Cette faible diversification du portefeuille est due au manque de dynamisme des marchés de capitaux, couplé à l’absence d’une véritable politique d’investissement. La prestation de services concerne principalement l’assurance vieillesse, l’assurance invalidité et l’assurance vie. En revanche, la couverture des accidents du travail et des maladies professionnelles, des prestations familiales et de l’assurance maladie reste faible.
Le foncier est un support essentiel du développement socio-économique, permettant ainsi aux collectivités locales de réaliser des projets d’infrastructures pour l’aménagement et l’équipement des territoires. Cependant, face à la croissance démographique rapide, la terre devient une denrée de plus en plus rare, tant en milieu urbain que rural, et fait l’objet d’une convoitise qui génère de nombreux litiges fonciers, débouchant parfois sur des guerres tribales. Les investissements publics n’ayant pas eu l’effet escompté, le secteur du logement est couvert par des prestataires privés.
A N’Djamena, en 2022, dans la périphérie de la ville, le loyer mensuel moyen d’une chambre varie entre 30 000 CFA (49 USD) et 150 000 CFA (246 USD), tandis que pour un salon et une chambre dans une maison avec eau potable et électricité, le loyer oscille entre 150 000 CFA (246 USD) et 250 000 CFA (410 USD). Dans les quartiers urbanisés de N’Djamena et des autres grandes villes du pays, les locataires ont dû payer en moyenne 300 000 CFA (492 USD) pour un studio ou un appartement moderne. En dehors de la capitale, le coût moyen de location d’un logement se situe entre 25 000 CFA (41 USD) et 100 000 CFA (164 USD) par mois pour un logement décent. En ce qui concerne la construction de logements, le manque d’accès à des terrains viabilisés et abordables reste un véritable obstacle aux investissements immobiliers. Le manque d’infrastructures de base représente un coût supplémentaire qui se répercute sur le coût final du logement.23
En outre, environ 80 % de la population dépend de l’agriculture de subsistance et de l’élevage. En raison des taux de mortalité élevés et de l’exode rural des hommes, 23 % des ménages des zones rurales sont dirigés par desfemmes24. Par exemple, les lois datant de 1967 et leurs décrets d’application établissant les droits fonciers et de propriété, y compris le droit des femmes à hériter de la terre, existent, mais ne sont pas appliquées à la majorité de la population, laissant place au droit coutumier, qui s’impose de facto. En conséquence, l’accès au logement des ménages dirigés par des femmes devient particulièrement difficile.
De 1960 à 2022, la population du Tchad est passée de 3 millions à 17,72 millions d’habitants, soit une augmentation de 490,5% en 62 ans et de 3,12% entre 2021 et 2022. L’âge moyen au Tchad a augmenté de 0,4 an entre 2012 et 2021, passant de 15,7 à 16,1 ans. Par ailleurs, l’urbanisation augmente de 4,3% par an, avec environ 24% de la population vivant dans les grandes villes du pays.25 Avec cette urbanisation rapide, la construction de logements sociaux ou l’accès aux logements sociaux est un facteur clé pour une ville organisée et vivable qui répond aux aspirations de sa population. Cependant, dans les villes, les propriétaires sont minoritaires par rapport aux locataires, ce qui se traduit par des prix de location plus élevés.
En effet, la localisation est un facteur déterminant des prix de l’immobilier au Tchad puisque les biens situés dans des zones privilégiées comme N’Djamena sont plus chers que ceux situés dans d’autres zones. Les prix de l’immobilier sont également influencés par l’état de l’économie, car lorsque celle-ci est en plein essor, la demande de biens immobiliers augmente. Le type de construction dominant consiste en des murs en briques cuites liées par un mortier de terre, tandis que pour les fondations, un mortier de ciment est utilisé pour plus de protection et de stabilité.
En outre, le mode d’habitat au Tchad se caractérise par la cohabitation de plusieurs ménages dans une concession où ils partagent la cour, les latrines, l’eau et l’électricité. Par ailleurs, l’offre de logement proposée par le Gouvernement devait se matérialiser par les projets de construction de logements sociaux lancés par le Président de la République à Gassi en 2015 et à Toukra en 2016, qui n’ont pas encore été mis en œuvre. En outre, le gouvernement tchadien a prévu un budget de 6 613 millions de francs CFA (10,8 millions de dollars américains) pour la promotion et la construction de logements sociaux sur le site
dans tout le pays.26
Le cadre juridique régissant les transactions foncières au Tchad n’est pas propice à l’établissement d’un marché formel des parcelles viabilisées, notamment en milieu rural. En effet, le régime formel (ou moderne) coexiste avec le droit coutumier et islamique. Ainsi, la propriété d’une terre peut être attestée à la fois par son enregistrement (titre foncier) et par sa mise en valeur (droit coutumier). Par ailleurs, l’État peut s’approprier des terres non mises en valeur et non immatriculées, en vue de les attribuer à des particuliers pour exploitation. La coexistence de ces trois types de cadres rend difficile l’harmonisation et la formalisation des activités de ce secteur. De plus, l’obtention des titres fonciers (TF) et autres actes domaniaux (plans, décrets et certificats de propriété) ainsi que leur enregistrement restent tributaires des délais administratifs (plus de 29 jours pour le seul enregistrement), ce qui décourage tout processus légal.27
En effet, l’absence d’un marché formel et organisé de la revente résidentielle est notoire dans le paysage immobilier tchadien. On observe plutôt l’acquisition de parcelles urbaines par héritage et/ou par achat direct car les attributions officielles sont rares. Néanmoins, un marché foncier à l’achat et à la location émerge dans les zones urbaines et rurales, même s’il reste principalement alimenté par l’accaparement des terres par les plus riches (élite politique, militaire et économique). Ainsi, les rives des fleuves Chari et Logone sont parsemées de grandes propriétés clôturées ou privées.28
En outre, la fiscalité foncière est très peu développée en raison du faible taux de détention de titres fonciers, alors que le niveau de recettes des taxes foncières, si elles sont payées, pourrait être augmenté. Depuis le 1er janvier 2020, les dispositions fiscales introduites par la loi de finances facilitent et sécurisent l’accès au foncier. Cette loi réduit les coûts des transactions foncières et autorise la délivrance de titres fonciers pour les parcelles nues. La taxe de bornage, qui variait de 50 000 à 1 000 000 CFA (82 à 1 639 USD) selon la taille des parcelles, a été supprimée pour les terrains urbains. Pour les terres rurales, un taux unique de 100 000 CFA (164 USD) par hectare a été fixé.29 Par ailleurs, pour les particuliers qui souhaitent acheter ou vendre un bien immobilier, le recours à un agent immobilier, bien que coûteux, est préférable en raison de son expérience du marché local et de sa bonne connaissance des us et coutumes locaux.
Ainsi, le marché immobilier tchadien est non seulement sous-développé, mais les infrastructures et les cadres réglementaires sont inadéquats, même si les efforts récents du gouvernement ont stimulé le secteur
Il existe des registres fonciers au Tchad, tenus par le Registre foncier et le Bureau des actes ou dans les bureaux du gouvernement local dans différentes régions du pays, qui contiennent des informations importantes sur les propriétés, y compris leur emplacement, leur taille, leur état et l’historique de la propriété. En outre, ces registres sont accessibles au public, bien que certaines informations puissent être restreintes pour des raisons de sécurité.30 Il existe également des taxes associées à la possession de biens immobiliers dans le pays, telles que l’impôt foncier, les frais d’enregistrement foncier et l’impôt sur les plus-values lors de la vente de la propriété.31 En outre, les étrangers peuvent acheter des biens immobiliers au Tchad, bien que le processus reste complexe et nécessite des conseils juridiques approfondis.32 Cependant, ils doivent obligatoirement obtenir l’autorisation du ministère de l’Administration territoriale avant d’acheter un terrain. En ce qui concerne la location, un étranger peut louer un bien sans aucune restriction mais doit présenter au propriétaire une copie de son passeport, de son visa et de son contrat de travail, ainsi qu’une preuve de ses revenus et uneréférence33.
Au niveau législatif, la législation domaniale et foncière est régie par six lois datant de 1967 et leurs décrets d’application.34 Cette loi reprend le régime des biens domaniaux à travers la notion de Domaine National, qui couvre les biens administratifs, en distinguant le domaine public du domaine privé. Le domaine public est divisé en biens naturels et artificiels. Le domaine public naturel comprend les zones aquatiques (rivières, lacs, étangs, sources, eaux souterraines), les ressources naturelles non renouvelables (minéraux et mines), les terres immergées et les atterrissements fluviaux ainsi que les forêts classées.35
Le domaine privé exclut les parties du domaine public expressément mentionnées et les espaces faisant déjà l’objet d’une propriété dont le titulaire est connu et existant, tandis que les terres délaissées par leur propriétaire légitime relèvent du domaine privé de l’État. Depuis 2014, le Tchad tente de revoir sa réglementation foncière pour mieux gérer l’exploitation de ses ressources pastorales. De nombreux avant-projets et processus maintes fois interrompus jalonnent ce parcours. Face à ces difficultés, une nouvelle tentative a été lancée en 2023 pour créer une « loi pastorale » afin de réglementer le nomadisme et la transhumance du bétail sur le territoire tchadien. Le projet de Code foncier et domanial élaboré et soumis à l’adoption de l’Assemblée nationale en 2014 est, pour l’essentiel, une refonte des lois 23, 24, 25 du 22 juillet 1967 sur le foncier et de leurs décrets d’application respectifs
.36
Le Tchad se trouve à un moment crucial de son développement, où les défis de la pauvreté, de la croissance démographique rapide et des crises humanitaires nécessitent des réponses innovantes et durables. Dans ce contexte, le secteur du logement abordable représente une opportunité majeure pour catalyser le développement socio-économique du pays. Une des initiatives prometteuses est le partenariat entre le Fonds de solidarité africain (FSA) et la Société de promotion foncière et immobilière (SOPROFIM).37 Ce partenariat, formalisé en janvier 2024, vise à améliorer l’accès à un logement décent pour la population tchadienne, en ligne avec les objectifs de l’Agenda 2063 de l’Union africaine. La FSA, forte de son expérience dans l’appui aux programmes de logements sociaux dans d’autres pays africains, apporte une expertise qui pourrait transformer le paysage du logement au Tchad. Ce partenariat est non seulement une opportunité pour le secteur du logement, mais aussi un levier pour le développement économique global du pays.
La promotion des logements sociaux au Tchad est étroitement liée à plusieurs avantages socio-économiques. Ces logements libèrent une part importante du budget des familles pour d’autres besoins essentiels tels que la nutrition, l’éducation et les soins de santé. De plus, la construction de logements sociaux augmente la demande en infrastructures de base, contribuant ainsi à l’amélioration des services publics dans les communautés. L’impact de ces initiatives dépasse le seul secteur du logement et touche des aspects aussi divers que l’emploi, l’éducation et la cohésion sociale.
Le contexte socio-économique du Tchad, marqué par une pauvreté généralisée et une grande vulnérabilité, rend les initiatives encore plus cruciales. Le développement de logements abordables pourrait jouer un rôle dans la réduction des inégalités et l’amélioration des conditions de vie. En outre, la participation active des organisations internationales et régionales, telles que la FSA, donne au pays une occasion unique de bénéficier de l’expertise et des financements nécessaires à la réalisation de ses objectifs de développement durable.
Au Tchad, de nombreuses contraintes pèsent sur la collecte, la production et la diffusion des données sur l’immobilier et le logement. On peut citer par exemple la réticence des promoteurs immobiliers, des institutions bancaires et des administrations publiques et privées à partager les données. D’autre part, le manque d’outils et d’équipements adéquats rend difficile la collecte, le traitement, la diffusion et l’archivage des données par l’Institut national de la statistique, des études économiques et démographiques (INSEED). Par exemple, les lacunes qui accompagnent la production et la diffusion de statistiques clés limitent la capacité du gouvernement à mesurer les indicateurs du secteur immobilier et à répondre aux changements des conditions économiques. Le plan quinquennal de développement national (2016-2020) souligne l’importance de disposer de statistiques précises et de qualité pour suivre et évaluer la stratégie de développement national. Ce projet présente donc une série d’activités visant à renforcer le système statistique national au Tchad, à travers une série de nouvelles enquêtes auprès des ménages et un appui aux statistiques macroéconomiques, notamment dans le suivi de la situation économique.
INSEED :
https://www.inseed.td
Ministère des affaires foncières, du développement du logement et de l’urbanisme :
https://urbanisme.gouv.td/
- Ravoavahy, R. (2024). N’Djamena : une vue complète du coût de la vie dans la capitale tchadienne. 21 février 2024.L’écho du Sud. https://tinyurl.com/mrxfhant (Consulté le 14 août 2024).
- Banque mondiale. (2023). Vue d’ensemble du Tchad.
- Voir note de bas de page 2.
- TchanaTchana, F., Savadogo,A., Noumedem Temgoua, C. (2023). Promouvoir une prospérité partagée au Tchad : voies et conditions préalables dans un pays enclavé en proie à la fragilité et aux conflits. Washington, D.C. : Groupe de la Banque mondiale. Pg. 22.
- Voir note de bas de page 4. Pg. 23.
- Voir note de bas de page 4. Pg. XII.
- Portail terrestre. (2023). Tchad – Contexte et gouvernance foncière. https://landportal.org/fr/book/narratives/2023/tchad (consulté le 15 août 2023).
- Banque Mondiale. (2024). La Banque mondiale au Tchad.
- Voir note de bas de page 2.
- Voir note de bas de page 2.
- Voir note de bas de page 8.
- Voir note de bas de page 8.
- Olive,A. (2024). Grossesse-enfants Mortalité maternelle : Le Tchad se mobilise. 2 avril 2024. Santé en Afrique. https://santeenafrique.com/sante-maternelle-neonatale-et-infantile-defi-tchad/ (consulté le 27 septembre
2024). - Chad MFW4A. (2023). MFW4A – Making Finance Work for Africa https://www.mfw4a.org/country/chad
(consulté le 14 août 2023). - Voir note de bas de page 14.
- Voir note de bas de page 14.
- Banque mondiale. (2023). Créer des marchés au Tchad. Pg. 7.
- Voir note de bas de page 14.
- Soprofim. (2023). http://soprofim.com/projet.html (consulté le 22 juillet 2023).
- Banque africaine de développement. (2024). Rapport pays 2024 – Tchad – Piloter la transformation du Tchad par la réforme de l’architecture financière mondiale.
31 juillet 2024. https://tinyurl.com/26pya393 (consulté le 28 septembre 2024). Pg. 12. - Voir note de bas de page 14.
- Banque des États de l’Afrique centrale. (2023).Rapport annuel 2023. https://tinyurl.com/4wnvt8xw (consulté le 14 août 2024).
- OIM. (2022). Tchad : Fiche pays 2022. Rapport. Août 2022.
https://files.returningfromgermany.de/files/CFS_2022_Chad_FR.pdf (consulté le 15 septembre 2024). Pg. 5. - SOS Villages d’Enfants. Informations générales sur le Tchad. https://www.sos-childrensvillages.org/where-wehelp/africa/chad (consulté le 16 août 2023).
- DonneesMondiales.com. (2023). Croissance démographique au Tchad.
https://www.donneesmondiales.com/afrique/tchad/croissance-population.php (consulté le 16 août 2023). - Ben Said, E. (2017). Tchad : N’Djamena veut débloquer 11 millions de dollars pour la construction de logements sociaux. 3 octobre 2017.Anadolu Ajansi.
- Banque mondiale. (2023).Indice de développement mondial. https://www.doingbusiness.org/en/custom-query (consulté
le 14 août 2023). - Voir note de bas de page 7.
- Portail terrestre. (2023). Tchad : L’État facilite l’accès à la terre. https://tinyurl.com/57r8y4fy
- Realestatehum.com. (2023). Les affaires immobilières du Tchad : Une vue d’ensemble.
https://www.realestatehum.com/chad/real-estate-records (consulté le 14 septembre 2023). - Realestatehum.com. (2023). Annonces immobilières au Tchad : Explorez maintenant !
https://www.realestatehum.com/chad/real-estate-listing (consulté le 14 septembre 2023). - Realestatehum.com. (2023). Développements immobiliers au Tchad : Mises à jour.
https://www.realestatehum.com/chad/real-estate-news (consulté le 14 septembre 2023). - Realestatehum.com. (2023). Propriétés à louer au Tchad disponibles maintenant !
https://www.realestatehum.com/chad/real-estate-for-rent (consulté le 14 septembre 2023). - Law-Africa. (1967). Tchad : Propriété foncière et droits coutumiers. Loi n° 24 du 22 juillet 1967. http://www.droit-afrique.com/upload/doc/tchad/Tchad-Loi-1967-24-propriete-fonciere.pdf Pg. 1.
- Droit-Afrique.com. (1967). Tchad : Loi sur le statut des biens de l’Etat. Loi 67-23 du 22 juillet 1967.
https://urbanisme.gouv.td/wp-content/uploads/2021/07/LOI-23-Biens-domaniaux.pdf (consulté le 15 septembre 2023). Pg. 1. - Barrière, O., Mahamat Saleh, O., Togueyan, I. (2018). Mission d’appui méthodologique à la sécurisation foncière pastorale en lien avec les activités d’aménagement foncier agropastoral au Moyen Chari et au Mandoul (Tchad). Mission du 23/10 au 12/11 2018. Rapport intermédiaire (23 novembre 2018). Pg. 9.
- Tchadinfos. (2024). Partenariat entre le Fonds de solidarité africain et la Société de promotion foncière pour le développement de l’habitat au Tchad. 11 janvier 2024. https://tchadinfos.com/partenariat-entre-le-fonds-desolidarite-africain-et-la-societe-de-promotion-fonciere-pour-le-developpement-de-lhabitat-au-tchad/
(consulté le 14 août 2024). - Bureau des Nations unies pour la coordination des affaires humanitaires. (2020).
https://projects.hpc.tools/project/162296/view (consulté le 14 août 2024)
soumissions d'images
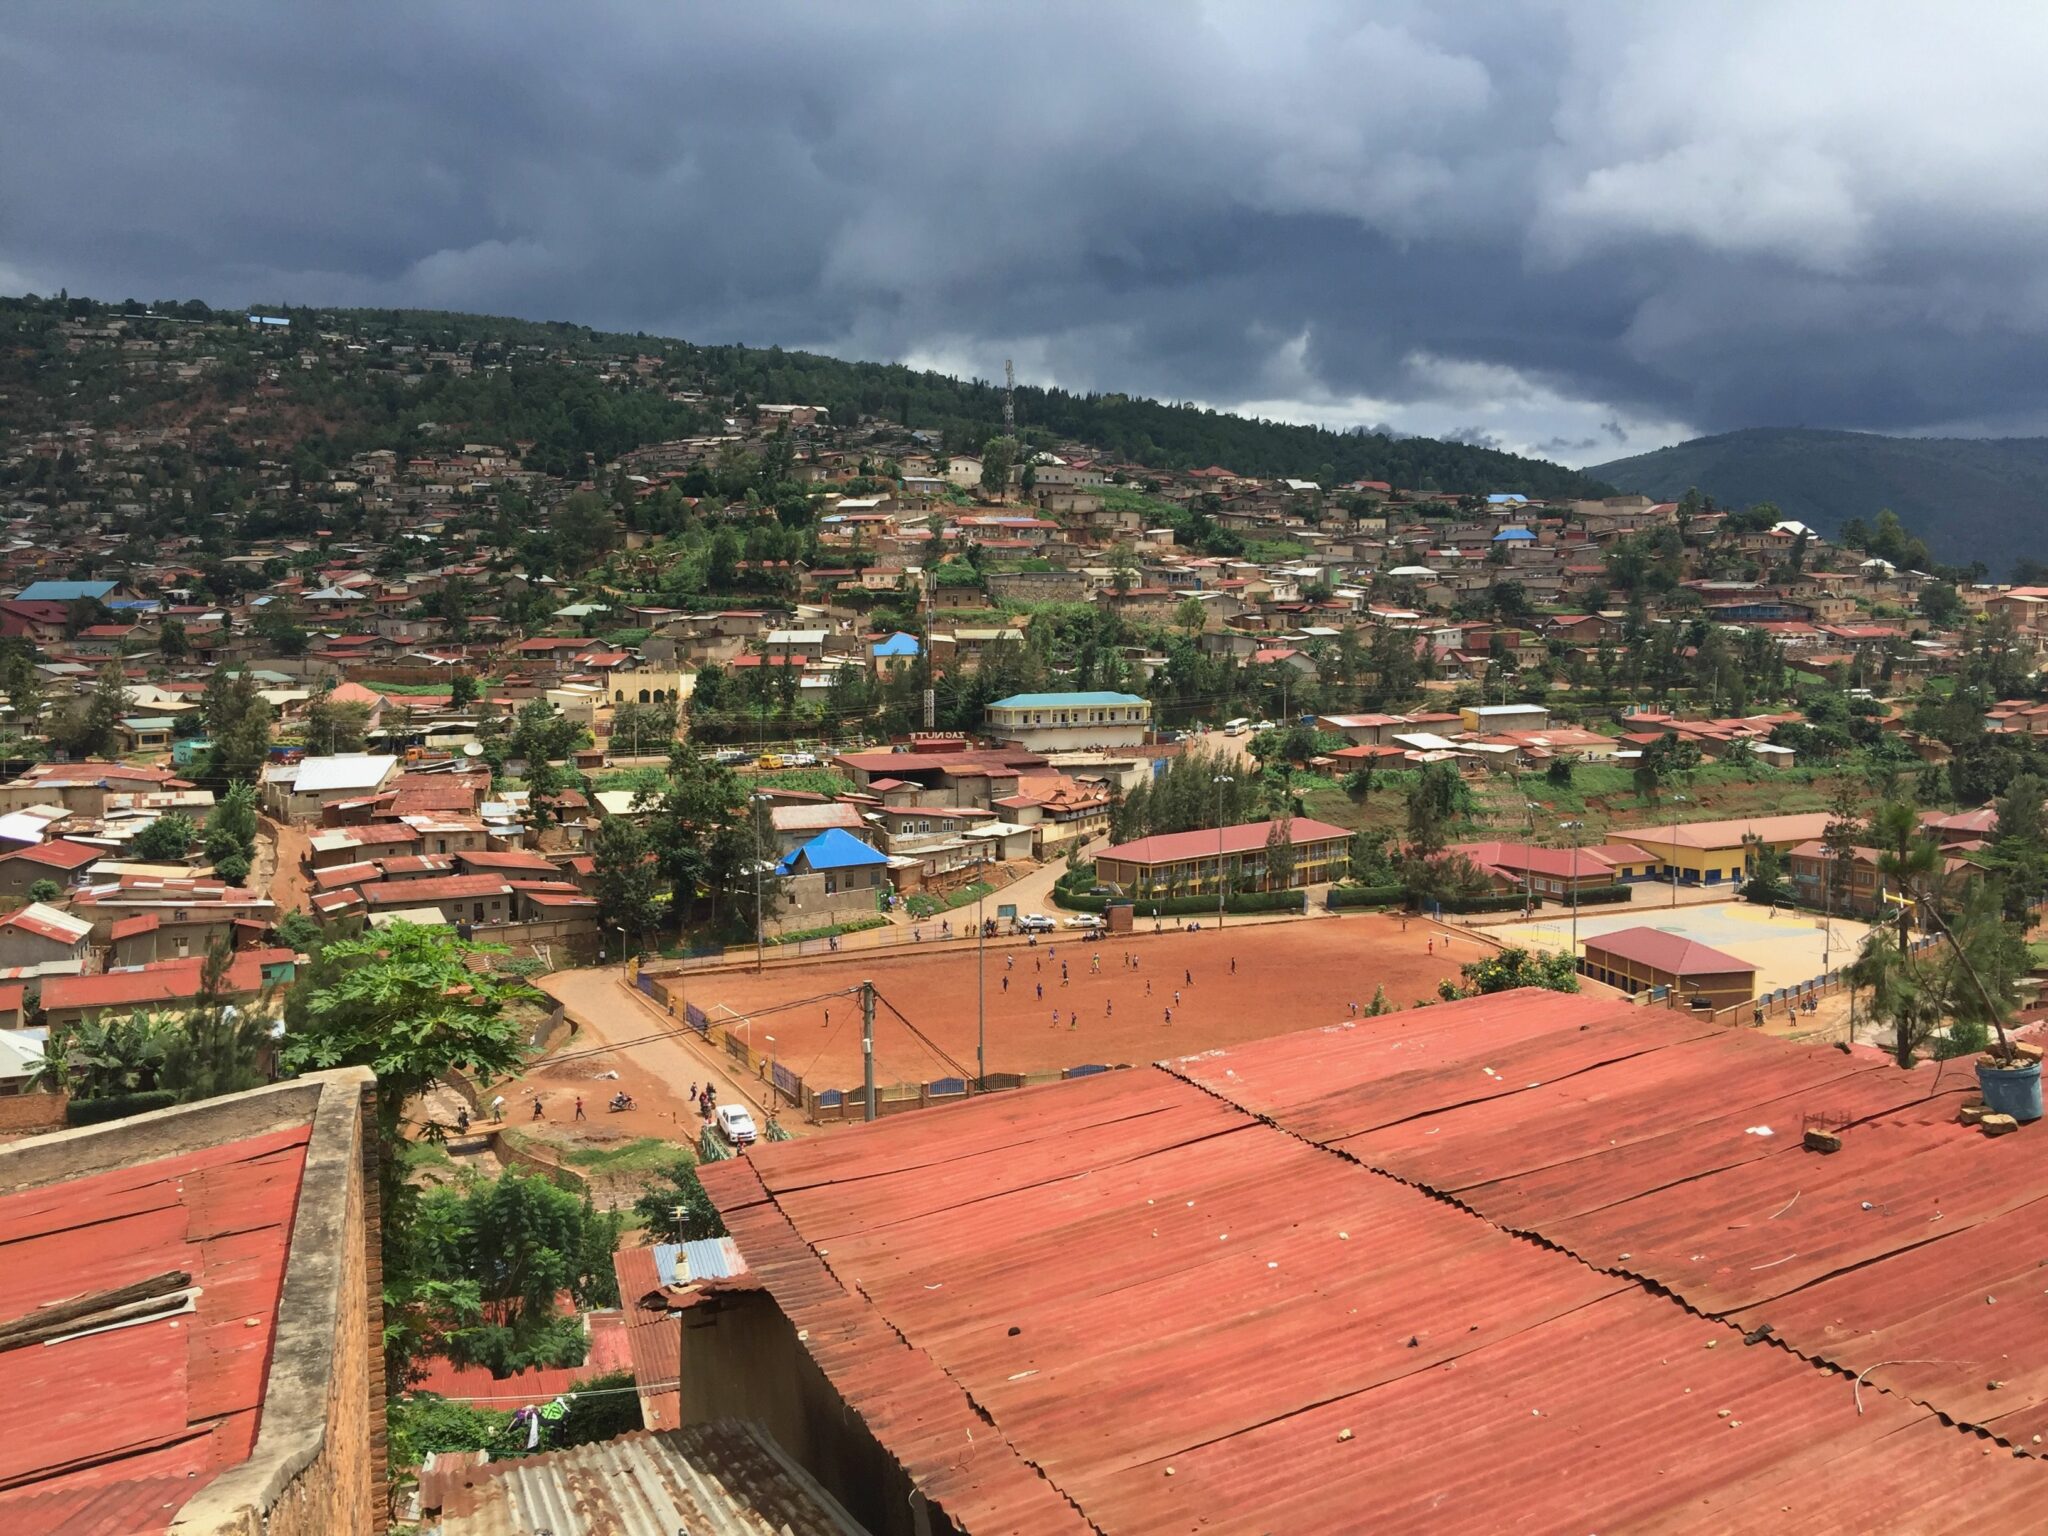
Le CAHF accepte les soumissions d’images qui sont pertinentes pour le logement abordable en Afrique. Envoyez vos photos à [email protected] pour qu’elles soient éventuellement publiées sur notre site web.
galerie des médias
Voir la galerie de photos des autres pays



rapports connexes
Désolé, nous n'avons trouvé aucun message. Veuillez effectuer une autre recherche.
projets connexes
Désolé, nous n'avons trouvé aucun message. Veuillez effectuer une autre recherche.
blogs connexes
Désolé, nous n'avons trouvé aucun message. Veuillez effectuer une autre recherche.
Nouvelles connexes
Désolé, nous n'avons trouvé aucun message. Veuillez effectuer une autre recherche.